


DAC7 zobowiązuje operatorów platform cyfrowych do zbierania, weryfikowania i przekazywania administracji podatkowej danych o części sprzedawców. W przypadku sprzedaży towarów raport obejmuje sprzedawcę, jeśli w ciągu roku na danej platformie zrealizował co najmniej 30 transakcji albo jego łączne wynagrodzenie przekroczyło równowartość 2000 euro. Do KAS trafiają dane identyfikacyjne, liczba transakcji, kwartalne kwoty wynagrodzenia, pobrane opłaty oraz informacje o rachunku. DAC7 nie wprowadza nowego podatku i nie oznacza, że każda raportowana osoba musi coś dopłacić.
Co to jest DAC7?
DAC7 to potoczna nazwa dyrektywy Rady (UE) 2021/514, która rozszerzyła zasady współpracy administracji podatkowych państw Unii Europejskiej.
Jej zadaniem jest zwiększenie przejrzystości sprzedaży i usług realizowanych za pośrednictwem platform internetowych. Operatorzy platform przekazują dane do administracji jednego państwa, a następnie informacje są wymieniane między właściwymi jurysdykcjami.
W Polsce przepisy wdrażające DAC7 weszły w życie 1 lipca 2024 roku. Obowiązek raportowania objął jednak czynności wykonywane od 1 stycznia 2023 roku.
W polskich materiałach administracji skarbowej system raportowania występuje również pod nazwą DPI, czyli Digital Platform Information.
Czy DAC7 wprowadza nowy podatek od sprzedaży internetowej?
Nie. DAC7 nie wprowadza nowego podatku, nowej stawki ani osobnej deklaracji składanej przez sprzedawcę tylko dlatego, że korzysta on z Amazon, eBay, Allegro, Etsy lub innej platformy.
Dyrektywa dotyczy dostępu administracji podatkowej do informacji. Podatki nadal rozlicza się na podstawie obowiązujących przepisów dotyczących między innymi:
- działalności gospodarczej,
- sprzedaży prywatnych rzeczy,
- działalności nierejestrowanej,
- podatku PIT lub CIT,
- podatku VAT,
- sprzedaży transgranicznej.
Raport DAC7 pozwala KAS porównać dane z platformy z deklaracjami, ewidencją i informacjami posiadanymi o podatniku.
Samo znalezienie się w raporcie nie oznacza:
- powstania zaległości podatkowej,
- automatycznej kontroli,
- obowiązku założenia działalności,
- naliczenia podatku od całej kwoty sprzedaży,
- uznania każdej transakcji za sprzedaż firmową.
Jakie platformy podlegają DAC7?
Raportowanie obejmuje operatorów platform, które umożliwiają sprzedawcom nawiązanie kontaktu z użytkownikami i wykonanie określonych czynności za wynagrodzeniem.
W praktyce przepisy dotyczą między innymi platform umożliwiających:
- sprzedaż towarów,
- osobiste świadczenie usług,
- wynajem nieruchomości,
- udostępnianie środków transportu.
Do tej grupy należą marketplace’y, serwisy rezerwacyjne i platformy pośredniczące w zamawianiu usług, jeśli posiadają informacje o zawieranych transakcjach oraz wynagrodzeniu sprzedawcy.
DAC7 nie obejmuje automatycznie każdej strony z ogłoszeniami. Jeżeli serwis działa wyłącznie jak tablica ogłoszeniowa, nie uczestniczy w płatności i nie posiada informacji pozwalających określić liczbę oraz wartość transakcji, może nie spełniać definicji raportującego operatora platformy.
Z raportowania jako platforma wyłączony jest również sklep internetowy, w którym właściciel sprzedaje wyłącznie własne towary we własnym imieniu. Nie dochodzi wtedy do udostępnienia platformy innym sprzedawcom.
Czy Amazon i eBay raportują dane sprzedawców?
Amazon, eBay i inne duże marketplace’y zbierają od sprzedawców dane wymagane przez przepisy i określają, które konta podlegają raportowaniu.
Nie oznacza to, że informacje muszą zostać przekazane bezpośrednio do polskiego urzędu przez każdą platformę. Operator działający w wielu państwach UE zasadniczo raportuje w jednym właściwym państwie. Tamtejsza administracja przekazuje następnie dane do kraju rezydencji sprzedawcy.
W przypadku polskiego sprzedawcy KAS może więc otrzymać raport:
- bezpośrednio od operatora raportującego w Polsce,
- od administracji innego państwa UE,
- w ramach wymiany z innym państwem uczestniczącym w systemie.
Dla sprzedawcy sposób przekazania danych między administracjami nie zmienia zakresu obowiązków podatkowych.
Kogo obejmuje raportowanie DAC7?
Raportowaniu podlegają aktywni sprzedawcy, którzy wykonują za pośrednictwem platformy co najmniej jedną z następujących czynności:
- sprzedają towary,
- osobiście świadczą usługi,
- udostępniają nieruchomość lub jej część,
- udostępniają środek transportu.
Sprzedawca musi być rezydentem państwa uczestniczącego albo udostępniać nieruchomość położoną w takim państwie. Państwami uczestniczącymi są państwa UE oraz określone jurysdykcje spoza Unii, które biorą udział w automatycznej wymianie informacji.
W przypadku typowego konta handlowego na Amazon lub eBay podstawą raportowania jest sprzedaż towarów.
Jaki jest limit 30 transakcji i 2000 euro?
Próg dotyczy wyłącznie sprzedaży towarów.
Sprzedawca jest wyłączony z raportowania, jeśli w roku kalendarzowym na danej platformie spełnił jednocześnie dwa warunki:
- zrealizował mniej niż 30 transakcji,
- jego łączne wynagrodzenie nie przekroczyło równowartości 2000 euro.
Oznacza to, że dane zostaną objęte raportem, gdy spełniony będzie przynajmniej jeden z warunków:
- sprzedawca zrealizuje co najmniej 30 transakcji,
- wynagrodzenie przekroczy równowartość 2000 euro.
Przykłady zastosowania limitu
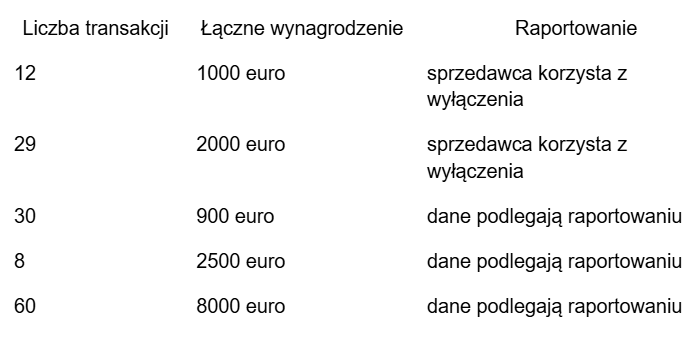
Wynagrodzenie równe dokładnie 2000 euro nie przekracza progu. Zrealizowanie dokładnie 30 transakcji oznacza natomiast, że warunek „mniej niż 30” nie jest już spełniony.
Czy limit 30 transakcji oznacza, że pierwsze 29 sprzedaży jest nieopodatkowane?
Nie. Jest to wyłącznie próg związany z raportowaniem przez operatora platformy.
Jeśli osoba kupuje produkty w celu ich dalszej odsprzedaży z zyskiem, obowiązki podatkowe ocenia się od początku takiej działalności. Brak raportu DAC7 nie zwalnia z rozliczenia przychodów, VAT ani rejestracji działalności, jeśli wymagają tego inne przepisy.
Możliwa jest więc każda z poniższych sytuacji:
- sprzedawca nie trafia do raportu, ale ma obowiązek rozliczyć sprzedaż,
- sprzedawca trafia do raportu, ale nie powstaje podatek,
- sprzedawca trafia do raportu, a dane potwierdzają prawidłowo rozliczoną działalność,
- sprzedawca trafia do raportu, a urząd wykrywa rozbieżności.
Próg DAC7 nie jest limitem podatkowym ani limitem prowadzenia działalności bez rejestracji.
Czy progi są liczone osobno na każdej platformie?
To operator platformy ustala, czy dany sprzedawca spełnia warunki raportowania w odniesieniu do aktywności obsługiwanej przez tego operatora.
Jeżeli sprzedawca zrealizował 20 transakcji na Amazon i 20 na eBay, każdy operator analizuje dane znajdujące się w swoim systemie. Nie oznacza to jednak, że urząd nie zobaczy całej skali działalności. KAS otrzymuje raporty od różnych operatorów i zestawia je z innymi informacjami podatkowymi.
Trzeba również uwzględnić, że kilka wersji krajowych marketplace’u może być prowadzonych przez tego samego operatora. Platforma określa sposób agregowania danych zgodnie ze swoją strukturą prawną i zasadami raportowania.
Polskie przepisy dopuszczają przekazanie danych także o sprzedawcy, który nie spełnił ustawowych kryteriów raportowania. Dlatego nie należy zakładać, że konto poniżej progu z pewnością nie pojawi się w informacji przekazanej organom.
Jak liczy się liczbę transakcji?
Raportowaniu podlegają zrealizowane czynności, za które sprzedawcy wypłacono lub uznano wynagrodzenie.
Samo:
- wystawienie oferty,
- utworzenie aukcji,
- dodanie produktu do katalogu,
- wyświetlenie strony,
- dodanie produktu do koszyka,
- rozpoczęcie zamówienia bez płatności
nie jest zrealizowaną transakcją sprzedaży.
Sposób liczenia zależy od danych posiadanych przez platformę. Jedno zamówienie zawierające kilka produktów nie zawsze musi być traktowane tak samo jak kilka oddzielnych zamówień. Sprzedawca powinien sprawdzić zasady i raport udostępniony przez konkretną platformę.
Nie należy obliczać limitu wyłącznie na podstawie liczby wypłat na rachunek. Jedna wypłata z Amazon lub eBay zwykle obejmuje wiele zamówień.
Czy anulowane i zwrócone zamówienia trafiają do raportu?
DAC7 odnosi się do wynagrodzenia wypłaconego lub uznanego oraz zrealizowanych czynności. Ostateczny sposób ujęcia anulowania, zwrotu albo korekty zależy od tego, jak operator rozpoznaje transakcję i wynagrodzenie w swoim systemie raportowym.
Z tego powodu raport DAC7 nie zawsze będzie identyczny z:
- wartością zamówień brutto,
- przychodem księgowym,
- sumą wystawionych faktur,
- kwotą wypłaconą na rachunek,
- raportem sprzedaży po zwrotach.
Sprzedawca powinien zachować osobne zestawienie:
- zamówień,
- anulowań,
- zwrotów,
- refundacji,
- opłat,
- korekt,
- wypłat.
Pozwoli to wyjaśnić różnice między raportem platformy a księgami.
Czy usługi i wynajem mają ten sam limit?
Nie. Wyłączenie dotyczące mniej niż 30 transakcji i kwoty do 2000 euro odnosi się do sprzedaży towarów.
W przypadku:
- osobistego świadczenia usług,
- udostępniania środków transportu,
- udostępniania nieruchomości
raportowanie zasadniczo rozpoczyna się od pierwszej transakcji, niezależnie od wartości wynagrodzenia.
Dyrektywa przewiduje odrębne wyłączenie dla dużych podmiotów udostępniających nieruchomości, gdy operator umożliwił ponad 2000 czynności najmu dotyczących danej grupy obiektów w okresie sprawozdawczym. Nie jest to limit odnoszący się do zwykłej sprzedaży produktów na marketplace.
Jakie dane sprzedawcy trafiają do administracji podatkowej?
Operator platformy gromadzi dane pozwalające zidentyfikować sprzedawcę oraz ustalić jego rezydencję podatkową.
W zależności od tego, czy konto należy do osoby fizycznej, czy podmiotu, raport obejmuje między innymi:
- imię i nazwisko albo nazwę firmy,
- adres,
- państwo rezydencji,
- numer identyfikacji podatkowej TIN,
- NIP lub PESEL, jeśli pełnią funkcję właściwego numeru identyfikacyjnego,
- numer VAT UE,
- datę urodzenia osoby fizycznej,
- numer we właściwym rejestrze gospodarczym,
- informacje o zagranicznych zakładach,
- identyfikator rachunku finansowego,
- dane posiadacza rachunku, jeśli jest nim inna osoba.
Platforma weryfikuje informacje na podstawie własnych danych, dokumentów przekazanych przez sprzedawcę oraz dostępnych usług identyfikacyjnych.
Jakie dane o sprzedaży trafiają do KAS?
Dane finansowe są przedstawiane w podziale na kwartały roku sprawozdawczego.
Raport obejmuje:
- łączne wynagrodzenie wypłacone lub uznane w każdym kwartale,
- liczbę czynności, za które wypłacono lub uznano wynagrodzenie,
- opłaty, prowizje i podatki pobrane lub naliczone przez operatora,
- walutę,
- informacje związane z rachunkiem, na który przekazywano środki.
Raport nie stanowi kompletnej księgi sprzedaży. Ma przekazać administracji dane pozwalające ustalić skalę działalności prowadzonej przez platformę.
Przykład raportowanych informacji
Sprzedawca prowadzi sprzedaż na Amazon przez cały rok. Platforma dysponuje następującymi danymi:
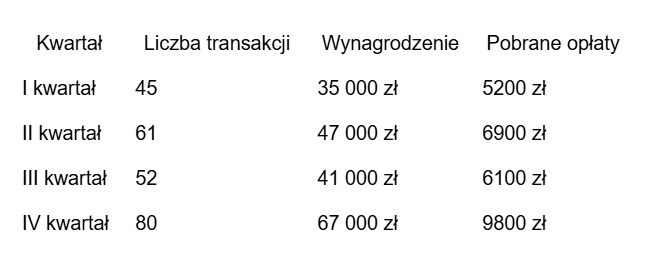
Do administracji trafiają zagregowane informacje kwartalne wraz z danymi identyfikacyjnymi sprzedawcy.
Czy urząd otrzymuje listę sprzedanych produktów?
Zgodnie z wyjaśnieniami Ministerstwa Finansów do Szefa KAS trafia zagregowana informacja o liczbie transakcji i łącznym wynagrodzeniu. Raport nie wskazuje, jaki konkretnie produkt został sprzedany w każdej transakcji.
Administracja nie otrzymuje więc w standardowym raporcie DAC7 listy typu:
- 3 stycznia – czarna koszulka,
- 6 stycznia – zestaw kubków,
- 12 stycznia – ładowarka USB.
Nie oznacza to, że szczegółowe dane nigdy nie zostaną pozyskane. Jeśli urząd rozpocznie czynności sprawdzające lub postępowanie, może zażądać dokumentów i ewidencji na podstawie innych przepisów.
Czy raport zawiera dane kupujących?
Nie. Informacja DAC7 dotyczy sprzedawców, a nie kupujących.
Raport nie zawiera standardowo imion, nazwisk i adresów poszczególnych klientów. Celem systemu jest ustalenie wynagrodzenia uzyskanego przez sprzedawcę za pośrednictwem platformy.
Platforma nadal przetwarza dane klientów na potrzeby realizacji zamówienia, płatności i obowiązków wynikających z innych przepisów. Nie są one jednak przedmiotem raportu o sprzedawcy w ramach DAC7.
Czy urząd widzi przychód, dochód czy wypłatę?
Raport DAC7 pokazuje wynagrodzenie rozpoznane przez platformę. Nie jest to automatycznie dochód podatkowy.
Dochód powstaje po uwzględnieniu kosztów zgodnie z zasadami danej formy opodatkowania. Raport platformy nie zna wszystkich kosztów sprzedawcy, takich jak:
- zakup towaru,
- transport do magazynu,
- opakowania,
- reklamy,
- obsługa księgowa,
- oprogramowanie,
- wynagrodzenia,
- opłaty celne,
- magazynowanie poza platformą.
Kwota w raporcie nie zawsze odpowiada również wypłacie na rachunek. Różnicę tworzą między innymi:
- prowizje,
- opłaty za realizację zamówień,
- zwroty,
- rezerwy,
- podatki pobrane przez operatora,
- przeliczenia walutowe,
- przesunięcia między okresem sprzedaży i wypłaty.
Nie należy księgować sprzedaży wyłącznie na podstawie wartości z raportu DAC7.
Dlaczego platforma prosi o PESEL, NIP lub numer VAT?
Operator musi zebrać i zweryfikować dane wymagane do wykonania obowiązku sprawozdawczego. Dlatego platforma prosi sprzedawcę o uzupełnienie informacji podatkowych, nawet jeśli część danych została wcześniej podana podczas zakładania konta.
W zależności od typu konta wymagane będą:
- imię i nazwisko,
- data urodzenia,
- adres zamieszkania lub siedziby,
- PESEL,
- NIP,
- numer VAT UE,
- numer rejestrowy firmy,
- kraj rezydencji podatkowej,
- informacje o rachunku.
Dane powinny odpowiadać rzeczywistemu właścicielowi konta i podmiotowi prowadzącemu sprzedaż. Korzystanie z rachunku należącego do innej osoby może wymagać przekazania także informacji o posiadaczu tego rachunku.
Co się stanie, jeśli sprzedawca nie poda danych?
Operator platformy ma obowiązek przeprowadzić procedury należytej staranności. Jeśli sprzedawca nie przekazuje wymaganych informacji mimo kolejnych wezwań, platforma jest zobowiązana zastosować środki przewidziane w przepisach i swoim regulaminie.
W praktyce skutkiem jest:
- wstrzymanie wypłat,
- zablokowanie możliwości sprzedaży,
- zamknięcie lub zawieszenie konta,
- brak możliwości ponownej rejestracji do czasu podania danych.
Nie należy wpisywać przypadkowego NIP-u lub błędnego kraju rezydencji tylko po to, aby zakończyć weryfikację. Niezgodność danych w raportach z informacjami posiadanymi przez urząd tworzy dodatkowe ryzyko.
Kiedy platforma przekazuje raport?
Okresem sprawozdawczym jest rok kalendarzowy. Operator przekazuje informację do końca miesiąca następującego po zakończeniu roku, czyli zasadniczo do 31 stycznia.
Przykład:
- transakcje zrealizowane od 1 stycznia do 31 grudnia 2026 roku,
- raport przekazany do końca stycznia 2027 roku.
Platforma przekazuje również sprzedawcy informacje, które zostały zaraportowane na jego temat. Dokument lub zestawienie jest zazwyczaj dostępne w panelu konta albo przesyłane zgodnie z procedurą operatora.
Raporty za lata 2023 i 2024 zostały objęte szczególnym terminem związanym z późniejszym wdrożeniem przepisów w Polsce. Operatorzy raportujący w Polsce mieli przekazać oba zestawy do 31 stycznia 2025 roku.
Czy sprzedaż prywatnych rzeczy po przekroczeniu limitu jest opodatkowana?
Nie automatycznie. Osoba prywatna może sprzedać ponad 30 używanych rzeczy i znaleźć się w raporcie DAC7, a mimo to nie zapłacić PIT.
Przy sprzedaży prywatnej rzeczy ruchomej znaczenie ma okres od jej nabycia. Jeżeli sprzedaż następuje po upływie pół roku, licząc od końca miesiąca zakupu, uzyskana kwota nie podlega PIT z tego tytułu.
Przykład:
Osoba kupiła używany rower w lutym 2025 roku. Półroczny okres jest liczony od końca lutego. Sprzedaż po jego upływie nie podlega PIT jako prywatne odpłatne zbycie rzeczy, o ile transakcja nie stanowi elementu działalności zarobkowej.
Jeśli sprzedaż następuje przed upływem pół roku, trzeba ustalić przychód, koszty nabycia i dochód zgodnie z przepisami. Sprzedaż ze stratą nie prowadzi do podatku od całej otrzymanej kwoty, ale transakcja może wymagać wykazania w zeznaniu.
Kiedy sprzedaż prywatna staje się działalnością?
Nie decyduje o tym wyłącznie liczba transakcji ani próg 2000 euro.
Administracja ocenia sposób prowadzenia sprzedaży. Na działalność zarobkową wskazują między innymi:
- regularne kupowanie towarów w celu odsprzedaży,
- stałe uzupełnianie asortymentu,
- działanie z zamiarem osiągania zysku,
- powtarzalność,
- zorganizowany sposób obsługi,
- reklama i promocja,
- utrzymywanie zapasu,
- korzystanie z wielu kanałów sprzedaży.
Jednorazowa wyprzedaż własnych rzeczy różni się od kupowania serii produktów po cenie hurtowej i wystawiania ich z marżą. W drugim przypadku obowiązki podatkowe nie zależą od tego, czy platforma przesłała już raport.
DAC7 a działalność nierejestrowana
Sprzedaż prowadzona jako działalność nierejestrowana również podlega obowiązującym zasadom podatkowym. DAC7 nie zmienia limitu przychodów ani pozostałych warunków korzystania z tej formy.
Sprzedawca powinien prowadzić ewidencję przychodów i kontrolować, czy:
- miesięczny przychód nie przekracza aktualnego limitu,
- działalność nie wymaga koncesji, licencji lub wpisu do rejestru,
- w wymaganym okresie nie prowadził działalności gospodarczej,
- sprzedaż jest prawidłowo rozliczana w zeznaniu rocznym,
- przestrzegane są prawa konsumentów.
Próg 2000 euro z DAC7 nie jest limitem działalności nierejestrowanej. Są to niezależne wartości obliczane w innym celu.
DAC7 a sprzedaż firmowa na Amazon
Dla prawidłowo rozliczającego się przedsiębiorcy raportowanie nie tworzy nowej kategorii obowiązków podatkowych. Dane z platformy powinny jednak dać się uzgodnić z:
- ewidencją sprzedaży,
- fakturami,
- raportami księgowymi,
- deklaracjami VAT,
- rozliczeniem OSS,
- wyciągami bankowymi,
- raportami wypłat z marketplace’u.
Różnice nie zawsze oznaczają błąd. Trzeba jednak umieć je udokumentować.
Przykład: Amazon raportuje wynagrodzenie w kwartale, w którym zostało uznane na koncie sprzedawcy, natomiast księgowość rozpoznaje sprzedaż według dat właściwych dla obowiązku podatkowego. Do tego dochodzą zwroty, prowizje i przeliczenia walut. Bez miesięcznego uzgadniania danych wyjaśnienie rocznej różnicy staje się czasochłonne.
DAC7 a sprzedaż w kilku krajach UE
Sprzedawca prowadzący sprzedaż na Amazon.de, Amazon.fr i Amazon.it nie składa osobnego raportu DAC7 w każdym kraju. Obowiązek przekazania informacji spoczywa na operatorze platformy.
Dane DAC7 nie zastępują jednak:
- rejestracji VAT,
- rozliczeń OSS,
- lokalnych deklaracji VAT,
- ewidencji magazynów zagranicznych,
- informacji Intrastat,
- obowiązków celnych.
Raportowanie DAC7 i rozliczanie VAT to odrębne systemy. KAS i zagraniczne administracje mogą zestawiać informacje pochodzące z wielu źródeł.
Co zrobić po otrzymaniu raportu od platformy?
Sprzedawca powinien porównać raport z własnymi danymi.
Kontrola obejmuje:
- Dane właściciela konta.
- NIP, PESEL i numer VAT.
- Kraj rezydencji podatkowej.
- Numer rachunku.
- Kwartalne kwoty wynagrodzenia.
- Liczbę transakcji.
- Pobrane opłaty i prowizje.
- Walutę raportu.
- Zwroty i korekty.
- Zgodność z ewidencją księgową.
Jeśli dane są nieprawidłowe, trzeba skontaktować się z operatorem platformy. To operator składa raport oraz jego korektę.
Nie należy samodzielnie poprawiać księgowości tylko po to, aby wartości zgadzały się z DAC7. Najpierw trzeba ustalić przyczynę różnicy i sposób definiowania wynagrodzenia przez platformę.
Jak przygotować sprzedaż wielokanałową do kontroli DAC7?
Firma powinna przechowywać dane dla każdego marketplace’u oddzielnie, a następnie łączyć je w jednym zestawieniu.
Przydatna struktura zawiera:
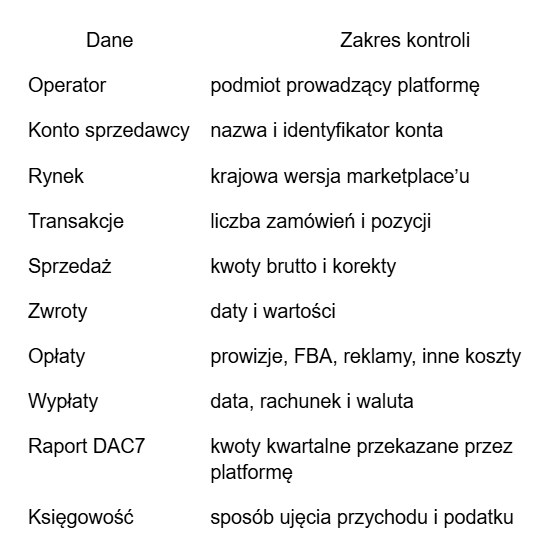
Przy rozbudowanej sprzedaży dane operacyjne pomaga uporządkować agencja marketplace Profitcrew. Sposób ujęcia różnic podatkowych trzeba natomiast potwierdzić z księgowym lub doradcą podatkowym znającym model sprzedaży firmy.
Najczęstsze błędne założenia dotyczące DAC7
„Podatek zaczyna się od trzydziestej transakcji”
Nie. Trzydziesta transakcja uruchamia raportowanie przy sprzedaży towarów. Nie wyznacza początku opodatkowania.
„Jeśli nie przekroczę 2000 euro, nie muszę rozliczać sprzedaży”
Nie. Próg dotyczy raportu platformy. Obowiązek podatkowy wynika z innych przepisów.
„Urząd otrzyma dokładną listę produktów i klientów”
Standardowy raport zawiera zagregowane wartości kwartalne oraz dane sprzedawcy. Nie obejmuje listy konkretnych przedmiotów ani danych kupujących.
„Raportowana kwota to mój dochód”
Nie. Platforma przekazuje wynagrodzenie i własne opłaty. Dochód wymaga uwzględnienia kosztów zgodnie z formą opodatkowania.
„Dane raportuje sprzedawca”
Informację DAC7 składa operator platformy. Sprzedawca przekazuje mu dane potrzebne do identyfikacji i nadal samodzielnie realizuje zwykłe obowiązki podatkowe.
„Jedna wypłata oznacza jedną transakcję”
Wypłata z marketplace’u zazwyczaj obejmuje wiele zamówień. Nie należy liczyć transakcji na podstawie liczby przelewów.
„Raport automatycznie uruchamia kontrolę”
KAS wykorzystuje informacje do analizy ryzyka. Samo zaraportowanie sprzedawcy nie oznacza wszczęcia kontroli ani powstania zaległości.


