


IOSS to procedura rozliczania VAT stosowana przy sprzedaży towarów wysyłanych spoza Unii Europejskiej bezpośrednio do unijnych konsumentów. Obejmuje przesyłki o wartości rzeczywistej nieprzekraczającej 150 euro, z wyjątkiem towarów akcyzowych. Sprzedawca lub marketplace pobiera VAT podczas składania zamówienia, a następnie rozlicza go zbiorczo w jednym państwie UE. IOSS nie obejmuje towarów znajdujących się już w magazynie na terenie Unii ani importu zbiorczego do magazynu FBA. Od 1 lipca 2026 roku przesyłki do 150 euro są dodatkowo objęte tymczasowym cłem w wysokości 3 euro za każdą kategorię towaru w przesyłce.
Co to jest IOSS?
IOSS, czyli Import One Stop Shop, to szczególna procedura VAT dla sprzedaży na odległość towarów importowanych. Została wprowadzona 1 lipca 2021 roku wraz z likwidacją zwolnienia z VAT dla importowanych przesyłek o wartości do 22 euro.
Procedura pozwala rozliczyć VAT należny w różnych państwach Unii Europejskiej za pośrednictwem jednego państwa członkowskiego identyfikacji. Sprzedawca nie rejestruje się osobno do IOSS w każdym kraju, do którego wysyła zamówienia.
Schemat działania wygląda następująco:
- Konsument w UE składa zamówienie.
- Towar jest wysyłany bezpośrednio spoza UE.
- Sprzedawca albo marketplace pobiera VAT właściwy dla kraju dostawy.
- Numer IOSS zostaje elektronicznie przekazany przewoźnikowi lub agentowi celnemu.
- Numer trafia do zgłoszenia celnego.
- Przy imporcie nie pobiera się drugi raz VAT, jeśli numer IOSS jest prawidłowy.
- VAT pobrany od klientów jest wykazywany w miesięcznej deklaracji IOSS.
IOSS przenosi moment pobrania VAT z odprawy celnej do koszyka zakupowego. Klient od razu widzi ostateczną kwotę podatku, a prawidłowo obsłużona przesyłka nie zostaje zatrzymana w celu pobrania importowego VAT.
Jakie transakcje obejmuje IOSS?
Procedurę stosuje się wyłącznie wtedy, gdy jednocześnie spełnione są następujące warunki:
- towar jest wysyłany z państwa lub terytorium znajdującego się poza unijnym obszarem VAT;
- odbiorcą jest konsument albo inny podmiot, którego zakup jest traktowany jak sprzedaż B2C;
- towar trafia do odbiorcy w państwie Unii Europejskiej;
- wartość rzeczywista przesyłki nie przekracza 150 euro;
- sprzedaż następuje przed importem towaru;
- towar nie podlega zharmonizowanej akcyzie;
- sprzedawca, marketplace albo obsługujący go pośrednik jest zarejestrowany w IOSS.
Przykład: klient z Polski kupuje w sklepie internetowym słuchawki wysyłane bezpośrednio z magazynu w Chinach. Wartość towaru wynosi 80 euro. Sprzedawca korzysta z IOSS, dlatego pobiera polski VAT w momencie sprzedaży i wykazuje transakcję w deklaracji IOSS.
Kraj siedziby sprzedawcy nie przesądza o zastosowaniu procedury. Polski przedsiębiorca również skorzysta z IOSS, jeżeli sprzedaje konsumentowi towar wysyłany bezpośrednio z Chin, Wielkiej Brytanii, Stanów Zjednoczonych lub innego kraju spoza UE.
Kiedy IOSS nie ma zastosowania?
Procedura nie obejmuje każdego importu o wartości do 150 euro. Nie stosuje się jej przede wszystkim w następujących sytuacjach:
- wartość przesyłki przekracza 150 euro;
- towary znajdują się w UE w chwili sprzedaży;
- przedsiębiorca najpierw importuje towar we własnym imieniu, a dopiero później sprzedaje go konsumentowi;
- przesyłka zawiera towary objęte zharmonizowaną akcyzą, na przykład alkohol lub wyroby tytoniowe;
- odbiorcą jest przedsiębiorca dokonujący zakupu w ramach działalności, a transakcja jest sprzedażą B2B;
- sprzedawca nie korzysta z IOSS i żaden marketplace nie rozlicza podatku jako uznany dostawca.
IOSS nie służy do rozliczania importu palet, kontenerów ani dostaw uzupełniających zapas magazynowy. Jeśli sprzedawca sprowadza partię produktów do magazynu w Polsce lub centrum logistycznego Amazon w Niemczech, import odbywa się przed sprzedażą konsumentowi. Podatek importowy oraz późniejszą sprzedaż rozlicza się według innych zasad.
IOSS a towary przechowywane w magazynie Amazon FBA
O zastosowaniu IOSS decyduje położenie towaru w chwili sprzedaży i sposób jego wysyłki.
Jeżeli produkt znajduje się w magazynie FBA na terenie Unii Europejskiej, jego sprzedaż nie jest sprzedażą na odległość towarów importowanych. Towar został już wcześniej wprowadzony do UE. W zależności od miejsca magazynowania oraz kraju klienta zastosowanie znajdą krajowe rozliczenia VAT albo unijna procedura OSS.
IOSS występuje natomiast wtedy, gdy produkt po zakupie jest wysyłany bezpośrednio z państwa trzeciego do konsumenta w UE.

Samo korzystanie z Amazon FBA nie oznacza korzystania z IOSS. Są to dwa odrębne mechanizmy: FBA dotyczy obsługi logistycznej, a IOSS rozliczenia VAT od określonych przesyłek importowanych.
Limit 150 euro w IOSS
Limit dotyczy wartości rzeczywistej przesyłki, określanej również jako wartość wewnętrzna lub intrinsic value. Nie jest to automatycznie kwota, którą klient widzi jako całkowitą wartość zamówienia.
W przypadku towarów handlowych wartość rzeczywista obejmuje cenę samych produktów:
- bez VAT;
- bez innych podatków i opłat możliwych do wyodrębnienia;
- bez kosztów transportu i ubezpieczenia, jeśli zostały wykazane oddzielnie;
- z kosztami transportu i ubezpieczenia, jeśli wliczono je w cenę i nie wskazano osobno.
Przykład:
- cena produktu netto: 140 euro;
- wysyłka wskazana oddzielnie: 20 euro;
- łączna kwota netto: 160 euro.
Wartość rzeczywista przesyłki wynosi 140 euro, więc spełnia warunek IOSS. VAT nalicza się jednak od całej podstawy opodatkowania, obejmującej także usługę wysyłki. Limit kwalifikujący transakcję do IOSS i podstawa naliczenia VAT nie są więc tym samym.
Jeżeli cena 160 euro obejmuje produkt i wysyłkę, ale dokument sprzedaży nie rozdziela tych wartości, kosztu transportu nie da się wyłączyć z wartości rzeczywistej. Przesyłka przekracza wtedy limit IOSS.
Czy limit 150 euro dotyczy produktu, zamówienia czy przesyłki?
Limit odnosi się do przesyłki. W praktyce trzeba jednak uwzględnić również sposób złożenia i realizacji zamówienia.
Jeżeli klient kupuje kilka produktów od jednego sprzedawcy w jednej transakcji, przyjmuje się, że tworzą one jedną dostawę i zostaną wysłane w jednej przesyłce. Gdy łączna wartość rzeczywista przekracza 150 euro, nie należy sztucznie dzielić zamówienia na kilka paczek w celu zastosowania IOSS.
Przykład: klient składa jedno zamówienie obejmujące trzy produkty po 60 euro. Łączna wartość wynosi 180 euro. Wysłanie produktów w trzech paczkach po 60 euro nie uprawnia do rozliczenia ich przez IOSS.
Inaczej wygląda sytuacja, gdy klient składa niezależne zamówienia, a każde jest wysyłane jako osobna przesyłka. Każdą transakcję ocenia się wtedy na podstawie jej rzeczywistego przebiegu. Łączenie oddzielnych zamówień w jedną paczkę również stwarza ryzyko przekroczenia limitu i odrzucenia IOSS podczas odprawy.
Jak naliczać VAT w procedurze IOSS?
Sprzedawca nalicza VAT według stawki obowiązującej w kraju, do którego trafia zamówienie. Nie stosuje automatycznie stawki właściwej dla kraju swojej siedziby ani miejsca, z którego wysyłany jest produkt.
Ten sam produkt może więc zostać opodatkowany różnymi stawkami zależnie od adresu dostawy.
Przykład:
- cena netto produktu: 100 euro;
- dostawa do Polski;
- polska stawka VAT dla produktu: 23%.
Klient płaci 123 euro.
Jeżeli ten sam produkt trafia do państwa, w którym właściwa stawka wynosi 20%, klient płaci 120 euro. Sprzedawca wykazuje sprzedaż osobno dla każdego państwa konsumpcji i zastosowanej stawki.
Za prawidłowe określenie stawki odpowiada podmiot rozliczający sprzedaż przez IOSS: sprzedawca albo marketplace działający jako uznany dostawca.
Moment powstania obowiązku podatkowego w IOSS
W procedurze IOSS dostawę uznaje się za dokonaną w chwili zaakceptowania płatności. Ten moment decyduje o przypisaniu sprzedaży do konkretnego okresu rozliczeniowego.
Za akceptację płatności uznaje się moment, w którym sprzedawca, marketplace albo działający w ich imieniu dostawca płatności otrzyma:
- potwierdzenie płatności;
- autoryzację płatności;
- zobowiązanie klienta do zapłaty.
Liczy się najwcześniejsze z tych zdarzeń. Data fizycznej wysyłki lub doręczenia nie przesuwa transakcji do innego miesiąca IOSS.
Przykład: klient zapłacił za produkt 29 września, paczka została wysłana 2 października, a doręczona 10 października. Sprzedaż należy wykazać w deklaracji IOSS za wrzesień.
Jak działa IOSS przy sprzedaży przez Amazon i inne marketplace’y?
Platforma elektroniczna staje się dla celów VAT uznanym dostawcą, jeżeli ułatwia sprzedaż towaru:
- wysyłanego spoza UE do klienta w UE;
- znajdującego się w przesyłce o wartości rzeczywistej do 150 euro.
Dotyczy to sprzedawców z UE i spoza UE. W takim modelu marketplace pobiera VAT od klienta, wykazuje go w swojej deklaracji IOSS i przekazuje podatek administracji podatkowej.
Sprzedawca nie rozlicza tej samej transakcji ponownie we własnej deklaracji IOSS. Nie używa również własnego numeru IOSS do odprawy zamówienia rozliczanego przez marketplace.
Jeżeli sprzedawca organizuje transport, musi przekazać przewoźnikowi numer przypisany do platformy zgodnie z instrukcją dla danego zamówienia. Numer jednej platformy nie może zostać użyty przy sprzedaży dokonanej:
- we własnym sklepie;
- przez inną platformę;
- poza zamówieniem, do którego został udostępniony.
Przy obsłudze wielu kanałów sprzedaży trzeba rozdzielić zamówienia własne od zamówień marketplace. W przeciwnym razie dane w zgłoszeniach celnych nie będą zgodne z deklaracjami IOSS składanymi przez poszczególne podmioty.
Przy wdrażaniu sprzedaży wielokanałowej Profitcrew jako agencja marketplace wspiera sprzedawców w porządkowaniu procesów między kontem sprzedażowym, systemem zamówień i operatorem logistycznym. Samo rozliczenie podatku należy ustalić z księgowym lub doradcą podatkowym na podstawie konkretnego modelu dostaw.
Czy sprzedawca potrzebuje własnego numeru IOSS?
Własna rejestracja jest potrzebna przede wszystkim wtedy, gdy sprzedawca prowadzi własny sklep internetowy i sam odpowiada za rozliczenie VAT od przesyłek importowanych.
Jeżeli cała sprzedaż odbywa się przez marketplace, który działa jako uznany dostawca i rozlicza IOSS, sprzedawca nie potrzebuje osobnego numeru dla tych transakcji.
Firma prowadząca jednocześnie własny sklep oraz sprzedaż na Amazon może mieć dwa modele:
- zamówienia ze sklepu internetowego – rozliczane przez własny numer IOSS;
- zamówienia z Amazon – rozliczane przez numer IOSS platformy.
Obu strumieni nie należy łączyć. Własny numer służy wyłącznie do transakcji rozliczanych przez jego posiadacza.
Rejestracja do IOSS przez firmę z Unii Europejskiej
Przedsiębiorca posiadający siedzibę działalności w UE rejestruje się w państwie swojej siedziby. Firma z siedzibą w Polsce wybiera więc Polskę jako państwo członkowskie identyfikacji.
Rejestracja w Polsce odbywa się elektronicznie za pomocą formularza VII-R. Po jej przyjęciu przedsiębiorca otrzymuje indywidualny numer identyfikacyjny IOSS.
Numer jest ważny przy sprzedaży do wszystkich państw Unii. Nie trzeba uzyskiwać odrębnego identyfikatora dla Polski, Niemiec, Francji lub Włoch.
Podmiot z UE samodzielnie korzystający z IOSS nie musi ustanawiać pośrednika. Ma jednak prawo go wyznaczyć, jeżeli chce przekazać mu obowiązki związane z deklaracjami i płatnościami.
Rejestracja firmy spoza Unii Europejskiej
Sprzedawca bez siedziby w UE z reguły korzysta z pośrednika IOSS ustanowionego w Unii. Pośrednik:
- rejestruje sprzedawcę;
- otrzymuje dla niego indywidualny numer IOSS;
- składa miesięczne deklaracje;
- przekazuje należny VAT;
- odpowiada za wykonywanie obowiązków wynikających z procedury.
Numer identyfikacyjny pośrednika i numer IOSS sprzedawcy to dwa różne identyfikatory. Każdy obsługiwany sprzedawca otrzymuje odrębny numer IOSS.
Wyjątek dotyczy podmiotów z państw, z którymi Unia zawarła odpowiednią umowę o wzajemnej pomocy w sprawach VAT. Zwolnienie z obowiązku ustanowienia pośrednika obowiązuje tylko w zakresie spełniającym warunki takiej umowy. Nie należy przyjmować go wyłącznie na podstawie geograficznego położenia firmy.
Jak składać deklaracje IOSS w Polsce?
Polski formularz deklaracji IOSS nosi nazwę VII-DO. Deklarację składa się elektronicznie za każdy miesiąc kalendarzowy.
Termin przypada na ostatni dzień miesiąca następującego po miesiącu rozliczeniowym.
Przykład:
- okres sprzedaży: wrzesień;
- termin deklaracji: 31 października;
- termin zapłaty VAT: 31 października.
Termin nie przesuwa się na następny dzień roboczy wyłącznie dlatego, że ostatni dzień miesiąca przypada w weekend lub święto. Rozliczenie trzeba przygotować odpowiednio wcześniej.
Deklaracja zawiera sprzedaż w podziale na:
- państwa członkowskie konsumpcji;
- zastosowane stawki VAT;
- wartość sprzedaży netto;
- kwoty należnego podatku.
Wszystkie wartości w deklaracji IOSS wykazuje się w euro. Jeśli sprzedaż była prowadzona w innych walutach, kwoty trzeba przeliczyć według zasad obowiązujących dla procedury.
Podatnik składający deklarację w Polsce wpłaca jedną łączną kwotę VAT do polskiej administracji. Następnie podatek zostaje rozdzielony między państwa, w których znajdowali się odbiorcy.
Czy trzeba składać zerową deklarację IOSS?
Rejestracja do procedury wiąże się z obowiązkiem składania deklaracji za każdy miesiąc jej stosowania. Jeżeli w danym miesiącu nie było sprzedaży objętej IOSS ani korekt wcześniejszych transakcji, należy złożyć deklarację zerową.
Brak sprzedaży nie oznacza automatycznego zawieszenia obowiązków. Powtarzające się braki deklaracji lub płatności prowadzą do upomnień, a następnie do wykluczenia z procedury.
Jak rozliczać zwroty i anulowane zamówienia?
Jeżeli klient zwróci produkt, sprzedawca ujmuje obniżenie podstawy opodatkowania i VAT w rozliczeniu IOSS. Ewidencja musi pozwalać powiązać korektę z pierwotną sprzedażą.
Trzeba zachować między innymi:
- numer pierwotnego zamówienia;
- państwo konsumpcji;
- pierwotną wartość netto;
- zastosowaną stawkę VAT;
- kwotę zwróconą klientowi;
- datę zwrotu;
- dowód zwrotu towaru lub anulowania dostawy.
Korekty wcześniejszych okresów wykazuje się w późniejszej deklaracji na zasadach obowiązujących w procedurze. Nie zastępuje się dowolnie wcześniej złożonej deklaracji nowym formularzem za ten sam miesiąc.
Jeżeli zamówienie anulowano przed zaakceptowaniem płatności, transakcja nie powinna trafić do rozliczenia IOSS. Jeżeli płatność została zaakceptowana, a później zwrócona, system powinien zarejestrować zarówno sprzedaż, jak i odpowiednią korektę.
Czy w deklaracji IOSS można odliczyć VAT naliczony?
Deklaracja IOSS służy wyłącznie do wykazania i zapłaty VAT należnego od sprzedaży objętej procedurą. Nie odlicza się w niej VAT naliczonego od zakupów, usług, importu lub kosztów prowadzenia działalności.
Rozliczenie podatku naliczonego odbywa się:
- w krajowej deklaracji VAT, jeżeli przedsiębiorca jest zarejestrowany w danym państwie;
- przez właściwą procedurę zwrotu VAT;
- według zasad obowiązujących podmiot z UE albo spoza UE.
IOSS nie zastępuje standardowego rozliczenia VAT przedsiębiorcy.
Numer IOSS a odprawa celna
Numer IOSS musi znaleźć się w elektronicznym zgłoszeniu celnym. Samo umieszczenie go na fakturze, etykiecie adresowej albo w wiadomości do klienta nie zapewnia zwolnienia z VAT przy imporcie.
Numer należy bezpiecznie przekazać podmiotowi, który odpowiada za zgłoszenie przesyłki:
- operatorowi pocztowemu;
- firmie kurierskiej;
- agentowi celnemu;
- podmiotowi realizującemu zamówienia.
Administracja celna automatycznie sprawdza ważność numeru. Baza identyfikatorów IOSS nie jest publiczna.
Numer należy udostępniać wyłącznie uczestnikom łańcucha dostaw, którzy potrzebują go do odprawy. Nie powinien być:
- drukowany na zewnętrznej etykiecie paczki;
- prezentowany klientom;
- umieszczany w publicznie dostępnych dokumentach;
- przekazywany innym sprzedawcom;
- zapisywany w niezabezpieczonych polach systemu.
Nieuprawnione użycie numeru prowadzi do rozbieżności między wartością importu odnotowaną przez organy celne a wartością sprzedaży wykazaną w deklaracji.
Co się dzieje, gdy numer IOSS nie trafi do zgłoszenia celnego?
Jeśli numer jest nieprawidłowy, nieważny albo nie został przekazany elektronicznie, organy celne nie zastosują zwolnienia z importowego VAT. Podatek zostanie pobrany podczas odprawy.
W praktyce klient może zostać obciążony:
- VAT przy zakupie;
- VAT przy imporcie;
- opłatą manipulacyjną operatora pocztowego lub kurierskiego.
Sprzedawca powinien wtedy sprawdzić:
- czy zamówienie spełniało warunki IOSS;
- jaki numer został przypisany do transakcji;
- czy numer przekazano przewoźnikowi;
- czy przewoźnik umieścił go w odpowiednim polu zgłoszenia;
- czy klient posiada dowód zapłaty VAT przy imporcie.
Na podstawie dokumentów trzeba skorygować rozliczenie IOSS i zwrócić klientowi podatek pobrany przy zakupie, jeśli VAT został ostatecznie pobrany przez organy celne. Nie wystarczy przesłać numeru IOSS klientowi po odprawie.
IOSS a cło od przesyłek do 150 euro od 1 lipca 2026 roku
Do 30 czerwca 2026 roku przesyłki o wartości do 150 euro korzystały zasadniczo ze zwolnienia z należności celnych. Od 1 lipca 2026 roku Unia Europejska stosuje tymczasowe cło w wysokości 3 euro za każdą kategorię towaru w przesyłce.
Opłata obowiązuje również wtedy, gdy VAT został prawidłowo rozliczony przez IOSS. Są to dwa odrębne zobowiązania:
- IOSS odpowiada za pobranie i rozliczenie VAT;
- tymczasowa stawka 3 euro jest należnością celną.
Cła nie nalicza się po prostu raz od całej paczki. Liczba opłat zależy od kategorii towarów określanych na podstawie ich klasyfikacji taryfowej.
Przykłady:
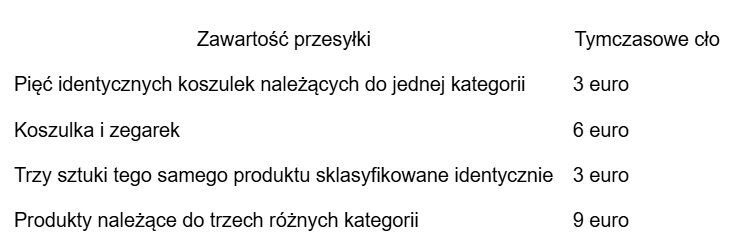
Cło 3 euro ma obowiązywać do 1 lipca 2028 roku. Po tej dacie planowane jest przejście na docelowe zasady wynikające z reformy unijnego systemu celnego.
Kosztu tego nie należy mylić z proponowaną unijną opłatą manipulacyjną. To odrębne rozwiązanie, którego ostateczna wysokość i termin stosowania wymagają osobnej weryfikacji.
Czy IOSS zastępuje numer EORI?
Nie. Numer IOSS i EORI służą do innych celów.
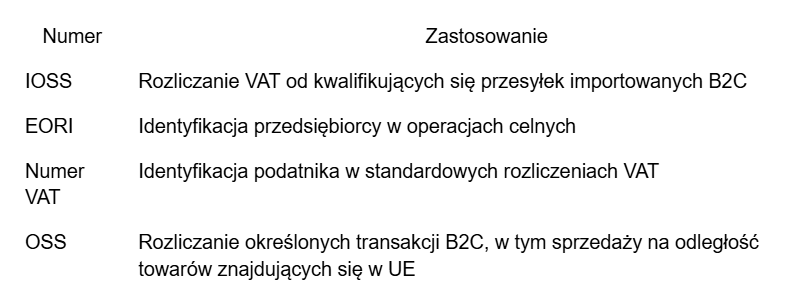
Rejestracja w IOSS nie zwalnia z obowiązku posiadania EORI, jeżeli wynika on z roli przedsiębiorcy w odprawie celnej. Nie zastępuje również krajowych rejestracji VAT związanych z magazynowaniem towarów w UE.
IOSS a OSS – na czym polega różnica?
IOSS dotyczy towarów wysyłanych do konsumenta spoza Unii Europejskiej. OSS obejmuje przede wszystkim transgraniczną sprzedaż B2C towarów znajdujących się już na terenie UE oraz określone usługi.
Przykład IOSS: produkt trafia bezpośrednio z Chin do klienta w Polsce.
Przykład OSS: produkt znajduje się w magazynie w Polsce i jest wysyłany do konsumenta w Czechach.
Firma wykorzystująca kilka modeli logistycznych jednocześnie korzysta z różnych sposobów rozliczania VAT. System zamówień musi rozpoznawać przynajmniej:
- miejsce rozpoczęcia wysyłki;
- kraj odbiorcy;
- status klienta B2B lub B2C;
- wartość przesyłki;
- kanał sprzedaży;
- podmiot pobierający VAT;
- numer IOSS przypisany do transakcji.
Jaką ewidencję trzeba prowadzić w IOSS?
Dokumentację transakcji objętych IOSS przechowuje się przez 10 lat, licząc od końca roku, w którym dokonano sprzedaży. Dane muszą być dostępne elektronicznie na żądanie administracji podatkowej.
Ewidencja powinna obejmować między innymi:
- państwo konsumpcji;
- opis i liczbę sprzedanych towarów;
- datę sprzedaży;
- podstawę opodatkowania i walutę;
- zastosowaną stawkę VAT;
- kwotę należnego podatku;
- datę i kwotę otrzymanej płatności;
- informacje z faktury, jeżeli została wystawiona;
- kraj rozpoczęcia i zakończenia transportu;
- dane dotyczące zwrotów;
- numer zamówienia albo unikalny numer transakcji;
- numer przesyłki, jeżeli sprzedawca uczestniczy w jej dostawie.
Ewidencja sprzedaży nie powinna opierać się wyłącznie na bieżącym dostępie do panelu marketplace. Dane trzeba okresowo eksportować i archiwizować w formie umożliwiającej odtworzenie rozliczenia.
Jak przygotować proces IOSS w sklepie internetowym?
Prawidłowe rozliczenie wymaga połączenia sklepu, systemu płatności, księgowości oraz operatora logistycznego.
Proces należy przygotować w następującej kolejności:
- Określić, które produkty są wysyłane spoza UE.
- Oddzielić sprzedaż B2C od B2B.
- Weryfikować wartość rzeczywistą przesyłki.
- Wyłączyć towary nieobjęte IOSS.
- Przypisać stawki VAT według kraju dostawy i rodzaju produktu.
- Pobierać VAT podczas finalizacji zamówienia.
- Przekazywać właściwy numer IOSS wyłącznie operatorowi odprawy.
- Zapisywać numer zamówienia i przesyłki.
- Oddzielać sprzedaż własną od sprzedaży rozliczanej przez marketplace.
- Uzgadniać raport sprzedaży z danymi przewoźnika i operatora płatności.
- Składać miesięczne deklaracje, również zerowe.
- Archiwizować dane przez 10 lat.
Szczególnej kontroli wymaga sytuacja, w której jedno zamówienie jest dzielone na kilka przesyłek albo kilka zamówień trafia do jednej paczki. Zmiana sposobu pakowania potrafi wpłynąć na możliwość zastosowania IOSS.
Najczęstsze błędy przy rozliczaniu IOSS
Traktowanie IOSS jako procedury dla każdego importu
IOSS obejmuje konkretny rodzaj sprzedaży B2C. Nie rozlicza importu zapasów magazynowych, przesyłek powyżej 150 euro ani standardowych transakcji B2B.
Stosowanie limitu 150 euro do pojedynczego produktu
Liczy się wartość rzeczywista przesyłki i przebieg transakcji. Kilka produktów z jednego zamówienia trzeba analizować łącznie.
Sztuczne dzielenie zamówienia
Podział zamówienia o wartości przekraczającej 150 euro na mniejsze paczki nie daje prawa do zastosowania IOSS.
Używanie własnego numeru przy sprzedaży przez marketplace
Jeżeli platforma jest uznanym dostawcą i pobiera VAT, sprzedawca nie rozlicza transakcji pod własnym numerem.
Przekazywanie numeru niewłaściwemu przewoźnikowi
Numer musi trafić do podmiotu składającego zgłoszenie celne oraz do właściwego pola elektronicznego. Informacja wpisana tylko na fakturze lub w opisie przesyłki nie wystarcza.
Umieszczanie numeru IOSS na etykiecie
Numer nie jest publicznym identyfikatorem firmy. Jego ujawnienie ułatwia nieuprawnione wykorzystanie i prowadzi do rozbieżności podatkowych.
Naliczanie jednej stawki VAT dla całej Unii
Stawkę ustala się według kraju dostawy oraz rodzaju produktu. Adres konsumenta musi być znany przed zakończeniem zamówienia.
Nieuwzględnianie kosztu wysyłki w podstawie VAT
Oddzielnie wykazany transport nie wchodzi do wartości rzeczywistej służącej do sprawdzenia limitu 150 euro. Nadal jest jednak uwzględniany w podstawie naliczenia VAT.
Brak deklaracji w miesiącu bez sprzedaży
Zarejestrowany podatnik składa deklarację za każdy miesiąc stosowania procedury, także wtedy, gdy deklaracja jest zerowa.
Mylenie IOSS z OSS lub EORI
Każdy z tych numerów i systemów pełni inną funkcję. IOSS nie zastępuje odprawy celnej, numeru EORI, krajowej rejestracji VAT ani procedury OSS.
Pomijanie cła obowiązującego od 1 lipca 2026 roku
IOSS nadal upraszcza rozliczenie VAT, lecz nie zapewnia pełnego zwolnienia z należności celnych. Przy kalkulacji ceny i marży trzeba uwzględnić tymczasowe cło 3 euro naliczane według kategorii towarów w przesyłce.


